青书学堂陇东学院成人高等学历教育学习平台纳税申报(专升本)网上考试答案
 经营的纳税人应当自领取( ) 之日起 15 日内, 将其财务、 会计制度或财务、 会计处理办法报送税务机关备案。 |
| A:税务登记证 B:发票领购簿 C:营业执照 D:财务专用章 |
|
 务发生时间为( ) 。 |
| A: 收到第一笔货款的当天 B: 收到最后一笔货款的当天 C: 发出商品的当天 D: 合同约定的收款日期的当天 |
|
 。 |
| A: 商店销售空调并负责安装 B: 装修公司装修房屋并销售装饰材料 C: 彩电生产企业销售彩电并负责运输 D: 邮局提供邮政服务并销售集邮商品 |
|
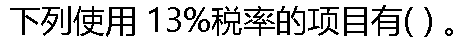 |
| A: 销售农机整机 B: 销售农机零件 C: 加工农机的加工费收入 D: 加工农机零件的加工费收入 |
|
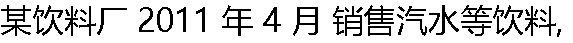 实现不含税销售收入 70 万元; 当月 从一般纳税人手中购入白糖、 柠檬酸等原材料, 增值税专用发票注明的购货金额 15 万元; 另外从小规模纳税人手中购入柠檬酸 5 万元。 当月 该厂还为职工食堂购进一台冰柜, 增值税专用发票上注明的税款是 4800 元; 为职工幼儿园购进一批儿童桌、 椅、 木床, 取得的专用发票上注明税额是 1360 元。 该饮料厂 4 月 份的销项税金是( ) |
| A: 70÷( 1+17%) ×17%=10.17 万元 B: 70×17%=11.9 万元 C: 70÷( 1+17%) =59.83 万元 D:70 万元 |
|
 |
| A: 发表论文取得的报酬 B: 提供著作权的使用权取得的报酬 C: 将外国小说翻译出版取得的报酬 D: 受托从事文字翻译取得的报酬 |
|
 年实际发生业务招待费 10 万元, 该企业当年可在所得税前列支的业务招待费金额是( ) 万元。 |
| A:2 B:4 C:5 D:6 |
|
 。 |
| A: 用外购已税酒精继续加工成粮食白酒 B: 用自制的酒精继续加工成粮食白酒 C: 某汽车厂将自制的小汽车用于对外投资 D: 委托加工收回的酒精继续加工成粮食白酒 |
|
 是( ) 。 |
| A: 高尔夫球及球具 B: 酒精 C: 卷烟 D: 化妆品 |
|
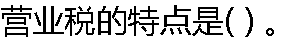 |
| A:以对非商品销售额征税为主 B: 实行价外计税 C: 按行业大类设计税目税率 D: 计算简便, 征收成本较低 |
|
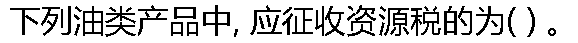 |
| A: 人造石油 B: 天然原油 C: 汽油 D: 机油 |
|
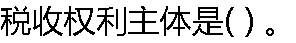 |
| A:税务机关 B:纳税义务人 C:征纳税双方 D: 税务总局 |
|
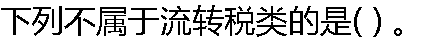 |
| A:印花税 B:增值税 C:营业税 D: 消费税 |
|
 费发票按税法规定予以抵扣, 计算抵扣金额时,除运输费外, 还可抵扣( ) 。 |
| A: 装卸费 B: 保险费 C: 建设基金 D: 保管费 |
|
 中属于非居民企业的有 ( ) 。 |
| A: 在黑龙江省工商局登记注册的企业 B: 在美国注册但实际管理机构在哈尔滨的外资独资企业 C: 在美国注册的企业设在苏州的办事处 D: 在黑龙江省注册但在中东开展工程承包的企业 |
|
 。 |
| A: 外购的小汽车用于个人消费 B: 外购的床单用于职工福利 C: 外购的礼品无偿赠送给客户 D: 外购的粮食分给职工个人 |
|
 ( ) 。 |
| A: 用于职工奖励或福利 B: 将资产在总机构及其分支机构之间转移 C: 改善资产形状、 结构或性能 D: 将资产用于生产、 制造、 加工另一产品 |
|
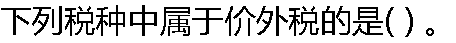 |
| A:资源税 B:增值税 C:营业税 D: 消费税 |
|
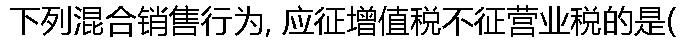 ) 。 |
| A: 饭店提供餐饮服务并销售酒水 B: 电信部门销售电话并提供有偿电信服务 C: 建筑装饰公司为客户包工包料进行装修 D: 家具城销售家具并为顾客有偿送货 |
|
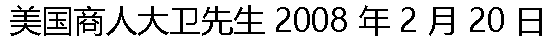 来我国工作, 2009 年 3 月 25 日回国, 2009 年 4 月 15 日又回中国来, 2009 年 10 月 10 日至 2009 年 10 月 30 日期间, 赴欧洲洽谈业务,2009 年 1 1 月 1 日返回中国, 后于2010 年 6 月 20 日离开中国回美国。 则该纳税人属于我国居民纳税人的年度是( ) 。 |
| A: 2008 B: 2009 C: 2010 D: 这几年均不是我国居民纳税人 |
|
 |
| A:企业所得税 B: 增值税 C:营业税 D: 资源税 |
|
 的有( ) 。 |
| A: 某生产企业外购钢材用于扩建厂房 B: 某商店为厂家代销服装 C: 某运输企业外购棉大衣用于职工福利 D: 某歌厅购进一批酒水饮料用于销售 |
|
 |
| A: 洗煤 B: 选煤 C: 煤炭制品 D: 原煤 |
|
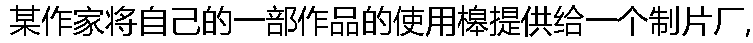 所取得收入应属于 ( ) 。 |
| A: 特许权使用费所得 B: 稿酬所得 C: 财产租赁所得 D: 财产转让所得 |
|
 120 万元, 销售产品缴纳增值税 280 万元, 本月又出租门面房收到租金 40 万元。 该企业本月应缴纳的城市维护建设税和教育费附加为( ) 万元。 |
| A: 22. 56 B: 25. 6 C: 28. 2 D: 35. 2 |
|
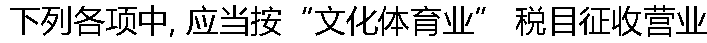 税的是( ) 。 |
| A: 广告的播映 B: 出租文化场所 C: 以租赁方式为体育比赛提供场所 D: 动物园销售门票的业务 |
|
 种的重要标志。 |
| A: 纳税义务人 B: 征税对象 C: 税目 D: 税率 |
|
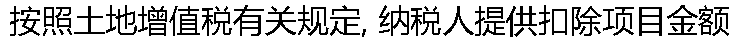 不实的, 在计算土地增值税时, 应按照( ) 。 |
| A: 税务部门估定的价格扣除 B: 税务部门与房地产主管部门协商的价格扣除 C: 房地产评估价格扣除 D: 房地产原值减除 30%后的余值扣除 |
|
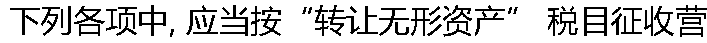 业税的是( ) 。 |
| A: 出租电影拷贝 B: 转让著作权 C: 以无形资产投资入股, 参与接受投资方的利润分配、 共同承担投资风险的行为 D: 土地租赁 |
|
 |
| A: 以收取出让金的方式出让国有土地使用权 B: 以继承方式转让房地产 C: 以出售方式转让国有土地使用权 D: 以收取租金的方式出租房地产 |
|
 |
| A: 纳税人被认定为偷税少缴的增值税税款 B: 纳税人欠缴的营业税 C: 纳税人被认定为抗税少缴的增值税税款 D: 对欠缴增值税加收的滞纳金 |
|
 万元。 经某注册税务师审核, “财务费用” 账户中列支有两笔利息费用: 向银行借入生产用资金 100 万元, 借用期限 6 个月. 支付借款利息 3 万元; 经过批准向本企业职工借入生产用资金 80 万元, 借用期限 9 个月, 支付借款利息 4 万元。 该公司 2008 年度的应纳税所得额为( ) 万元。 |
| A: 20 B: 30 C: 31 D: 30. 4 |
|
 为资源税的纳税人。 |
| A: 应税矿产品 B: 生产盐 C: 资源 D: 应税矿产品或者生产盐 |
|
 费品不缴纳消费税的是( ) 。 |
| A: 炼油厂用于本企业基建部门车辆的自产柴油 B: 汽车厂用于管理本部门的自产汽车 C: 日化厂用于交易会样品的自产化 D: 卷烟厂用于生产卷烟的自制烟丝 |
|
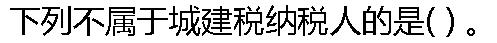 |
| A: 建制镇缴纳增值税的私营企业 B: 农村缴纳增值税的个体工商户 C: 市区缴纳营业税的外商投资企业 D: 县城缴纳营业税的事业单位 |
|
 )。 |
| A:基础控制 B:集中控制 C:设施控制 D:应用控制 |
|
 |
| A:电信局为客户安装电话时搭售电话机取得的收入 B:邮电局出售的集邮物品、包装木盒等 C:溜冰场出租冰鞋收入 D:建材商店销售建筑材料并兼营安装和装饰业务取得的安装费(不单独核算) |
|
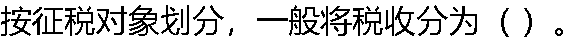 |
| A:所得税 B:流转税 C:资源税 D:财产税 |
|
 |
| A:以城镇土地为征收对象 B:由拥有土地使用权的单位和个人缴纳 C:已占用土地的实际面积为计税依据 D:实行地区差别幅度税率 |
|
 ( )。 |
| A:转贷业务 B:转让有价证券 C:融资租赁业务 D:销售金银 |
|
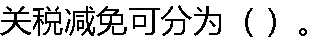 |
| A:法定性减免 B:特定减免 C:临时性减免 D:保税制度 |
|
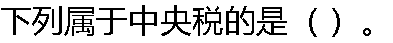 |
| A:增值税 B:消费税 C:关税 D:企业所得税 |
|
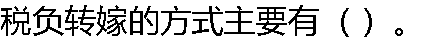 |
| A:前转 B:后转 C:税收资本化 D:税收虚拟化 |
|
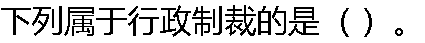 |
| A:罚款 B:吊销营业执照 C:吊销税务登记 D:拘役 |
|
 |
| A:财产制度 B:个人收入分配制度 C:价格制度 D:企业财务制度 |
|
| 税务登记的内容包括( )。 |
| A:开业登记 B:变更登记 C:注销登记 D:停业复业登记 |
|
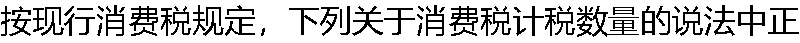 确的是( )。 |
| A:销售应税消费品的,为应税消费品的销售数量 B:自产自用应税消费品的,为应税消费品的移送使用数量 C:自产自用应税消费品的,不征税,不必核定计税数量 D:委托加工应税消费品,为纳税人收回的应税消费品数量 |
|
 消费税。 |
| A:换取生产资料 B:抵偿债务 C:无偿赠送 D:连续生产应税消费品 |
|
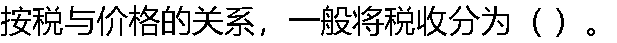 |
| A:价内税 B:价外税 C:从价税 D:从量税 |
|
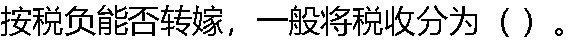 |
| A:价内税 B:价外税 C:直接税 D:间接税 |
|
 纳税所得额,减少未来期间的应交所得税;应纳税暂时性差异在未来期间转回时会增加转回期间的应纳税所得额,增加未来期间的应交所得税金额。( ) |
| A:正确 B:错误 |
|
 的应纳税暂时性差异,企业会计准则中规定不确认相关递延所得税负债。( ) |
| A:正确 B:错误 |
|
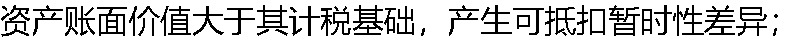 负债账面价值小于其计税基础,产生应纳税暂时性差异。( ) |
| A:正确 B:错误 |
|
 可予税前扣除的金额。( ) |
| A:正确 B:错误 |
|
 |
| A:正确 B:错误 |
|
 所有者权益中确认的交易或事项产生的所得税影响。( ) |
| A:正确 B:错误 |
|
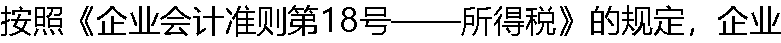 利润表的所得税费用等于当期应纳税所得额乘以所得税税率。( ) |
| A:正确 B:错误 |
|
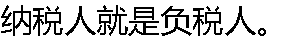 |
| A:正确 B:错误 |
|
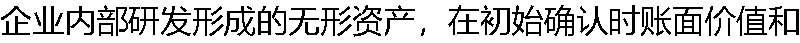 计税基础之间存在差异,企业应确认相应的递延所得税。( ) |
| A:正确 B:错误 |
|
 延所得税资产或负债,同时调整所得税费用。( ) |
| A:正确 B:错误 |
|